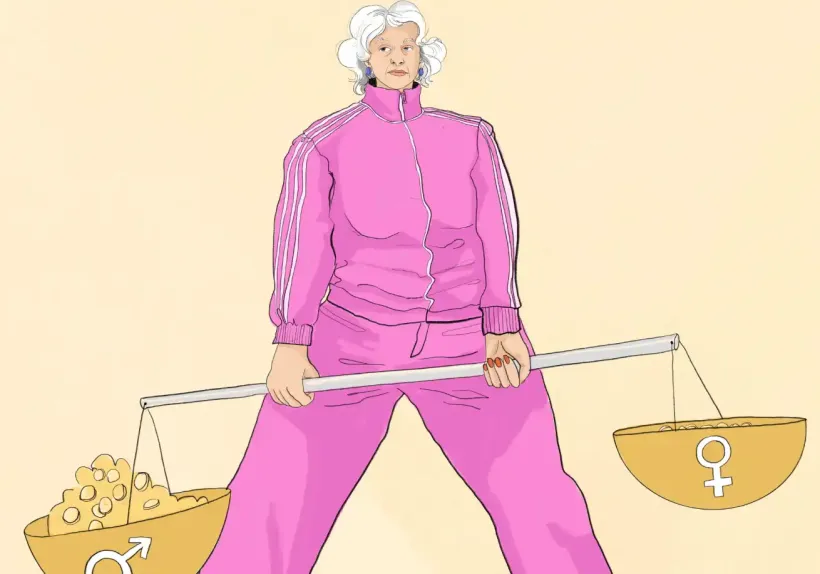
Zu viel oder zu wenig, aber nie genug. So lässt sich das Verhältnis von Frauen und Finanzen mit wenigen Worten zusammenfassen. Zu wenig dürfte klar sein: Frauen verdienen nach wie vor weniger als Männer. 2025 lag der Gender Pay Gap bei 16 Prozent. Bereinigt, also bei vergleichbaren Qualifikationen, Tätigkeiten und Erwerbsbiografien, betrug die Lücke immer noch sechs Prozent. Das klingt zunächst nach Fortschritt, tatsächlich stagniert die Entwicklung aber. 2024 war die Lohnlücke noch deutlich zurückgegangen, 2025 veränderte sich dann nichts mehr.
Der Gender Pension Gap, also der Unterschied zwischen der Rente von Männern und Frauen, lag laut Statistischem Bundesamt Destatis 2025 bei 36 Prozent. Diese Rentenlücke lässt sich einerseits aus dem „zu wenig“ beim Einkommen erklären. Zum anderen aber auch mit einem „zu viel“, nämlich an Teilzeit- und Carearbeit, die Frauen überproportional häufig übernehmen. Auch hier hat Destatis Zahlen parat: 72 Prozent der Hausarbeit werden von Frauen geleistet, bei der Kinderbetreuung liegt ihr Anteil sogar bei 88 Prozent. So mündet das Zusammenspiel aus zu wenig und zu viel in einem „nie genug“, nämlich im Alter. Die gesetzliche Altersrente lag 2025 bei Frauen im Schnitt bei 1.025 Euro monatlich, bei Männern bei 1.531 Euro. Und laut der Antwort der Bundesregierung auf eine Anfrage der Linksfraktion vom Juli erhielten 2025 mehr als 60 Prozent der Rentnerinnen (60,9 Prozent) gesetzliche Altersbezüge unterhalb der Armutsgrenze von 1.446 Euro, bei den Männern waren es 27,8 Prozent. Natürlich ist das nicht fair und vor allem ein strukturelles Problem, weil das Rentensystem diejenigen belohnt, die konsequent ohne Fehlzeiten viel einzahlen – und das sind nicht die Frauen. Laut einer aktuellen Studie des Versicherers Allianz können schon drei Jahre Elternzeit zu einem kumulierten Rentenverlust von bis zu 60.000 Euro führen. Kumuliert heißt in dem Zusammenhang, dass sich der Verlust über einen Zeitraum von 20 Jahren Rentenbezug aufsummiert.
Bleibt Frauen also nur, die Lücke selbst zu schließen. Ein Faktor, der ihnen dabei in die Hände spielt, ist Zeit. Denn wer weniger verdient, kann in der Regel auch weniger investieren. Wer aber lange regelmäßig kleine Beträge investiert, kann trotzdem ein kleines Vermögen ansparen. Renditerechner im Internet gibt es viele. Sie zeigen: Wer 20 Jahre monatlich 50 Euro beispielsweise in einen global ausgerichteten Indexfonds investiert, kommt auf eine Summe von 12.000 Euro Gesamteinzahlung, kann aber eine Rendite von rund 26.000 Euro erwirtschaften. Wer mit 27 anfängt, monatlich in einen solchen Sparplan zu investieren, hat bis zum aktuellen Renteneintritt von 67 Jahren demnach 24.000 Euro eingezahlt, darf aber mit einer potenziellen Rendite von über 130.000 Euro rechnen. Das sind stark vereinfachte Rechenbeispiele, die aber zeigen: Mut zu investieren, zahlt sich gerade langfristig aus. Mut zur Lücke führt für Frauen hingegen fast zwangsläufig in die Altersarmut.
„MINDSET ALLEIN SCHLIESST KEINE LÜCKE!“
Freya Früh bringt mit ihrer Marke FrauFinanzen Frauen und Altersvorsorge zusammen, denn „finanzipiert“ droht im Alter weniger Armut, vor der andernfalls so viele Frauen nach wie vor stehen.