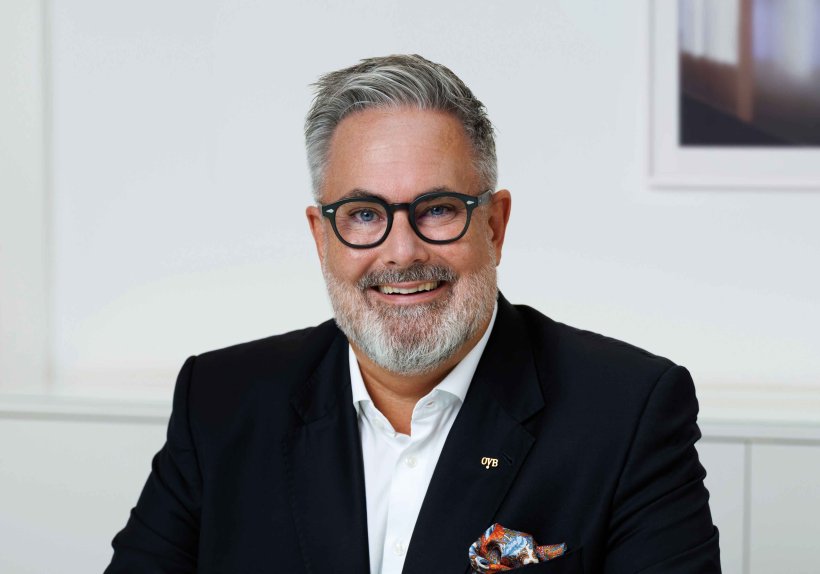
Herr Höfel, warum gehören Gesundheit und Finanzen zusammen?
Gesundheit und Finanzen sind eng miteinander verbunden. Finanzielle Sicherheit stärkt das persönliche Wohlbefinden, gleichzeitig können gesundheitliche Herausforderungen erhebliche Kosten verursachen. Wer über Einkommen und finanzielle Rücklagen verfügt, kann wichtige Lebensentscheidungen selbstbestimmter treffen. Deshalb lohnt es sich, frühzeitig in Prävention, Absicherung und Vermögensaufbau zu investieren, um das eigene Leben auch langfristig nach den eigenen Vorstellungen gestalten zu können.
Wo beginnt finanzielle Gesundheitsvorsorge?
Finanzielle Gesundheitsvorsorge beginnt bei der Frage: Was passiert, wenn meine Gesundheit mich einschränkt? Dazu gehören Gesundheitsprävention, finanzielle Rücklagen, der Schutz der Arbeitskraft und ein Überblick über mögliche gesetzliche Leistungen. Je nach Bedarf sollten private Zusatzversicherungen Teil der Vorsorgestrategie sein.
Warum ist das gerade für Frauen wichtig?
Erwerbsbiografien von Frauen sind häufiger durch Elternzeit, Teilzeit oder Care-Arbeit geprägt. Das kann Einkommen, Vermögensaufbau und Altersvorsorge beeinträchtigen. Deshalb sollten Frauen früh prüfen, wo Lücken entstehen und wie sie gegensteuern bzw. diese absichern können.
Wann sollte man sich mit der Altersvorsorge beschäftigen?
Idealerweise früh, denn beim langfristigen Vermögensaufbau ist Zeit ein wichtiger Faktor. Doch es ist nie sinnvoll zu denken, es sei bereits zu spät. Vorsorge sollte regelmäßig überprüft und an neue Lebensphasen angepasst werden.
Welche Rolle spielen Kapitalmarkt und Wertpapiere?
Wertpapierbasierte Lösungen ermöglichen die Beteiligung an den Chancen der Kapitalmärkte. Besonders bei langen Anlagezeiträumen kann das ein wichtiger Baustein sein. Entscheidend sind Risikobereitschaft, finanzielle Situation und eine langfristige Strategie statt kurzfristiger Trends.
Ist das geplante Altersvorsorge-Depot besonders für Frauen interessant?
Kapitalmarktorientierte Angebote können zusätzliche Chancen eröffnen, gerade wenn durch Teilzeit oder familienbedingte Auszeiten Versorgungslücken entstehen. Die Lösung muss jedoch zur Lebenssituation, zum Vorsorgekonzept und zur Risikobereitschaft passen. Das Altersvorsorgedepot kann hier eine passende Ergänzung zur Rentenvorsorge bieten.
Viele Frauen stellen die Vorsorge ihrer Familie vor die eigene. Was raten Sie?
Die eigene Absicherung genauso ernst zu nehmen. Wer Verantwortung für andere übernimmt, sollte auch Altersvorsorge, Schutz der Arbeitskraft, Rücklagen und eine passende gesundheitliche Zusatzabsicherung im Blick behalten.
Braucht eine Frau mit 30 eine andere Strategie als eine Frau mit 50?
Ja, denn Ziele und Lebenssituationen verändern sich. Mit 30 stehen oft Beruf, Familienplanung und Vermögensaufbau im Mittelpunkt. Später werden Versorgungslücken konkreter. Ab 50 rückt die Frage in den Fokus, was bis zum Ruhestand noch erreichbar ist. Vorsorge muss mit dem Leben “mitwachsen”.
Was bedeutet der Allfinanzansatz der OVB?
Wir betrachten Einkommen, Versicherungen, Gesundheit, Vermögensaufbau, Altersvorsorge und persönliche Lebensziele gemeinsam. Daraus entsteht eine Strategie, die verschiedene Bausteine verbindet und an Veränderungen angepasst werden kann. Darin liegt der Mehrwert langfristiger persönlicher Beratung.
Was wünschen Sie sich von den Leserinnen?
Dass sie Finanzen und Vorsorge als Teil ihrer Selbstbestimmung verstehen. Es geht darum, persönliche und finanzielle Freiräume zu schaffen und zu erhalten. Niemand muss alles auf einmal lösen. Entscheidend ist, den ersten Schritt zu machen und die Vorsorge kontinuierlich an die aktuelle Lebenssituation anzupassen.
ovb.de


